Patrimoni Illiquidi
Questa NEWSLETTER DI ECONOMIA nasce da un’idea di Intrapresa Centro Studi di Confimi Industria Bari Bat Foggia ed è scritta da Emilio Meneghella. Si legge in tre minuti e parla dei patrimoni illiquidi.
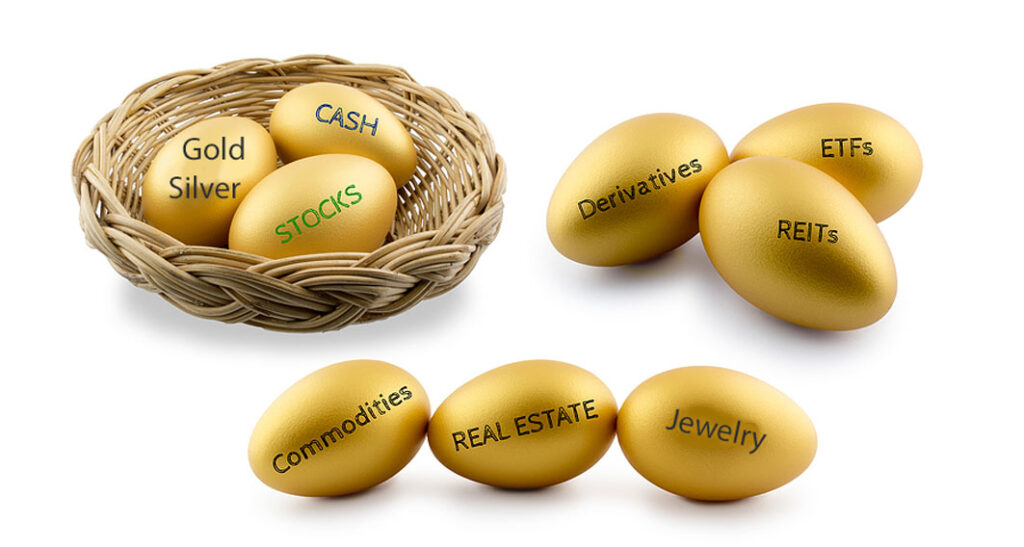
Puoi leggere questa newsletter in meno di due minuti ed imparare qualcosa sui “Patrimoni Illiquidi“.
C’è un equivoco ricorrente nelle conversazioni sul patrimonio: confondere il valore con la liquidità. Una famiglia può avere un patrimonio rilevante — una casa di pregio, più immobili a reddito, quote di un’impresa, una collezione d’arte, fondi di private equity — e tuttavia non disporre di denaro sufficiente quando serve per pagare imposte, compensare un erede, finanziare un investimento, affrontare una crisi aziendale.
“At times of shock, converting illiquid assets to cash to build flexibility is very expensive. Finding an umbrella in a rain storm might be impossible or very costly.” (Myron S. Scholes, Canadian–American economist). Buona lettura!
Un immobile non è un bancomat
L’immobile resta il simbolo eterno della ricchezza italiana. Ma una casa, un fabbricato commerciale o un terreno non diventano denaro semplicemente perché hanno una perizia o un valore catastale. Per vendere occorrono tempo, documenti ordinati, un mercato ricettivo e, soprattutto, libertà di decidere. Quest’ultimo elemento manca spesso proprio nel momento più delicato: la successione. Quando più persone ereditano lo stesso patrimonio, diventano normalmente comproprietarie dell’intera massa ereditaria fino alla divisione. Un erede può voler conservare, un altro può aver bisogno di liquidità, un terzo può vivere all’estero e non voler gestire nulla. In mancanza di accordo, un bene di valore può trasformarsi in un bene immobile in tutti i sensi.
L’azienda di famiglia
La stessa regola vale per le partecipazioni in una PMI. Un’azienda può essere sana, produrre reddito e avere un valore significativo. Ciò non significa che le quote siano facilmente cedibili. Il valore di una partecipazione minoritaria, soprattutto in una società familiare, dipende da una serie di fattori poco visibili. Il passaggio generazionale può diventare uno stress test: il 27% delle famiglie e il 40% delle imprese familiari è già coinvolto in una successione della leadership, o lo sarà entro dieci anni.
Il fascino pericoloso del “semi-liquido”
La nuova frontiera dell’illiquidità è più sofisticata e si chiama ELTIF (European Long-Term Investment Funds). Alla fine del 2025 in Europa risultavano registrati 268 ELTIF, gestiti da 129 asset manager, per circa 34 miliardi di euro di masse; +55% rispetto all’anno precedente. È una buona notizia per chi cerca diversificazione e rendimenti potenzialmente superiori ai mercati quotati. Ma nel linguaggio commerciale “Rimborso trimestrale” non significa “disponibilità trimestrale garantita”. Un fondo semi-liquido offre finestre di uscita — spesso mensili, trimestrali o semestrali — ma può limitare i rimborsi, differirli o ripartirli pro quota quando troppe persone chiedono contemporaneamente di uscire. I limiti di rimborso sono spesso fissati tra il 5% e il 10% del Net Asset Value (NAV) del fondo. Il Financial Stability Board ha segnalato recenti episodi di richieste di rimborso superiori ai limiti previsti, anche da parte di investitori HNW.
Le collezioni: patrimonio, passione, mercato
Poi ci sono gli asset che nessuno vorrebbe vendere: opere d’arte, gioielli, auto d’epoca, vini, orologi, libri rari e collezioni. Sono beni che spesso contengono una parte importante della storia di una famiglia. Ma proprio per questo è utile trattarli con un minimo di freddezza finanziaria. Una collezione può avere un valore assicurativo, un valore affettivo e un valore di mercato: raramente sono la stessa cosa. La liquidità dipende dalla provenienza documentata, dallo stato di conservazione, dall’autenticità, dalla concentrazione su un singolo autore, dalle commissioni delle case d’asta e dalle condizioni di mercato. Vendere rapidamente può significare accettare un prezzo inferiore.
Che fare?
La pianificazione patrimoniale non serve a eliminare l’illiquidità che, in molti casi, è il prezzo da pagare per avere asset di qualità. Serve a non scoprirla nel momento peggiore. Ecco i rimedi:
1. Fare una mappa patrimoniale vera.
2. Separare patrimonio da liquidità.
3. Eseguire un piccolo stress test.
4. Non confondere diversificazione con moltiplicazione degli asset illiquidi.
5. Pianificare il conguaglio tra eredi.
6. Chiedere valutazioni indipendenti.
7. Distinguere proprietà e gestione.
In conclusione
Un patrimonio non è solido perché vale molto: è solido se consente alla famiglia di scegliere. La ricchezza immobiliare, imprenditoriale e privata può creare valore nel tempo; ma per farlo deve essere accompagnata da cassa, governance, documentazione e un piano condiviso. Il resto — perizie, brochure di fondi e valutazioni ottimistiche — è spesso solo una promessa di liquidità futura.

Questa newsletter è scritta da Emilio Meneghella per Intrapresa Centro Studi di Confimi Industria Bari Bat Foggia, ha finalità solo informative e non ha contenuti atti a fornire consulenza di qualsiasi natura. Per ogni ulteriore necessità di informazione si prega di prendere contatti con director@goreilimited.co.uk


Copyright © 2025 *|Emilio Meneghella|*, All rights reserved.
You are receiving this email because you are CONFIMI INDUSTRIA Ba – Bat – Fg member.
Our mailing address is:
GOREI LIMITED
109 Gloucester Place, London, W1U 6JW, United Kingdom
RANDOLPH AVENUE
LONDON, LONDONW1U 6JW
United Kingdom